築40年を超えた実家のマンション、もう買い手なんてつかないですよね。
 ファイナンシャル・プランナー
売却のご相談で、いちばん多くいただく言葉です。けれども公的なデータを開いてみると、まったく違う景色が見えてきます。
2025年に首都圏で売れた中古マンションのうち、実に4件に1件が築41年以上でした。
つまり築古マンションは「売れない」のではなく、「売り方を間違えると売れない」というのが正確なところです。
この記事では、宅地建物取引士として売買の現場に立ち、相続診断士としてご家族の事情も伺ってきた立場から、築古マンションが敬遠される理由と、その壁を越えるための具体的な手順をやさしく整理します。


「築古マンションは売れない」は本当?結論は”売り方次第”です

結論からお伝えすると、築古マンションは今も普通に売れています。
ただし、築浅の物件と同じ売り方をすると、半年経っても1年経っても買い手が現れない、ということが起こります。
売れるかどうかを決めているのは築年数そのものではなく、価格の付け方・情報の出し方・売却方法の選び方の3点です。
築古マンションとは何年から?築30年・40年・50年で変わる見られ方
法律で決まった線引きがあるわけではなく、市場の慣習としてそう呼ばれています。
売却の現場で本当に大きな分かれ目になるのは、実は「築30年」ではなく「1981年(昭和56年)6月1日」という日付です。
この日を境に建物の耐震基準が変わりました。それ以前の基準を旧耐震基準、それ以降を新耐震基準といいます。
旧耐震基準は「震度5強程度の地震で建物が倒れない」ことを目安にした基準で、新耐震基準は「震度6強から7程度の地震でも倒壊しない」ことを目指した、より厳しい基準です。
買主にとってこの違いが重いのは、耐震性そのものへの不安に加えて、住宅ローンの審査や税制の優遇に影響することがあるからです。
築50年のマンションは当然ながら旧耐震基準、築40年前後は境目、築30年台なら新耐震基準というのが大まかな目安になります。
 ファイナンシャル・プランナー
ご自宅がどちらなのかは、建物の完成年ではなく「建築確認を受けた日」で決まりますので、管理組合の資料や検査済証で確認できると確実です。
「売れない」の正体は、価格・情報・売り方の3つのミスマッチ
築古マンションが何年も売れ残るとき、原因はほぼ次の3つのどれかです。
- 価格
同じマンションの他の部屋が10年前に売れた金額を基準にしてしまい、今の相場と数百万円ずれている、というケースがよくあります。 - 情報
築古の物件を買う人がいちばん知りたいのは「この先いくらお金がかかるのか」であって、管理費や修繕積立金の額、大規模修繕の実施履歴、長期修繕計画の中身が分からないと、不安で判断ができません。 - 売り方
買主を一から探す仲介だけに頼ると、時間の制約がある方には向かないことがあります。
裏を返せば、この3つを整えるだけで動き出す物件はとても多いのです。
ファイナンシャル・プランナー実際、相談現場では「値下げをしたわけでもないのに、資料をそろえて売り出し直したら1か月で決まった」という例を何度も見てきました。
相続・空き家・住み替え——悩み別に見る、いま取るべき方向性
同じ「築古マンションが売れない」という悩みでも、置かれた状況によって取るべき道は変わります。
- 相続税の申告期限(相続を知った日の翌日から10か月)が迫っている方
確実に期日までに現金化できる方法を優先すべきです。 - 空き家のまま管理費と修繕積立金、固定資産税を払い続けている方
毎月の持ち出しが止まるタイミングを軸に考えます。 - 住み替えを予定している方
次の住まいの契約に間に合うスケジュールから逆算します。
ファイナンシャル・プランナーただし、どの状況でも共通するスタートラインはひとつです。

「いまいくらで売れるのか」を知ること。そこが分からないまま悩んでいる時間が、いちばんもったいないね。

データが語る築古マンションの本当の姿
公的な統計を見ると、築古マンションは「売れない物件」ではなく「売れるまでに手間がかかる物件」であることが分かります。
ここでは国土交通省と、国土交通大臣が指定する公益財団法人東日本不動産流通機構(レインズ)が公表しているデータを4つ取り上げます。
成約物件の4件に1件が築41年超。市場はすでに築古が主役です
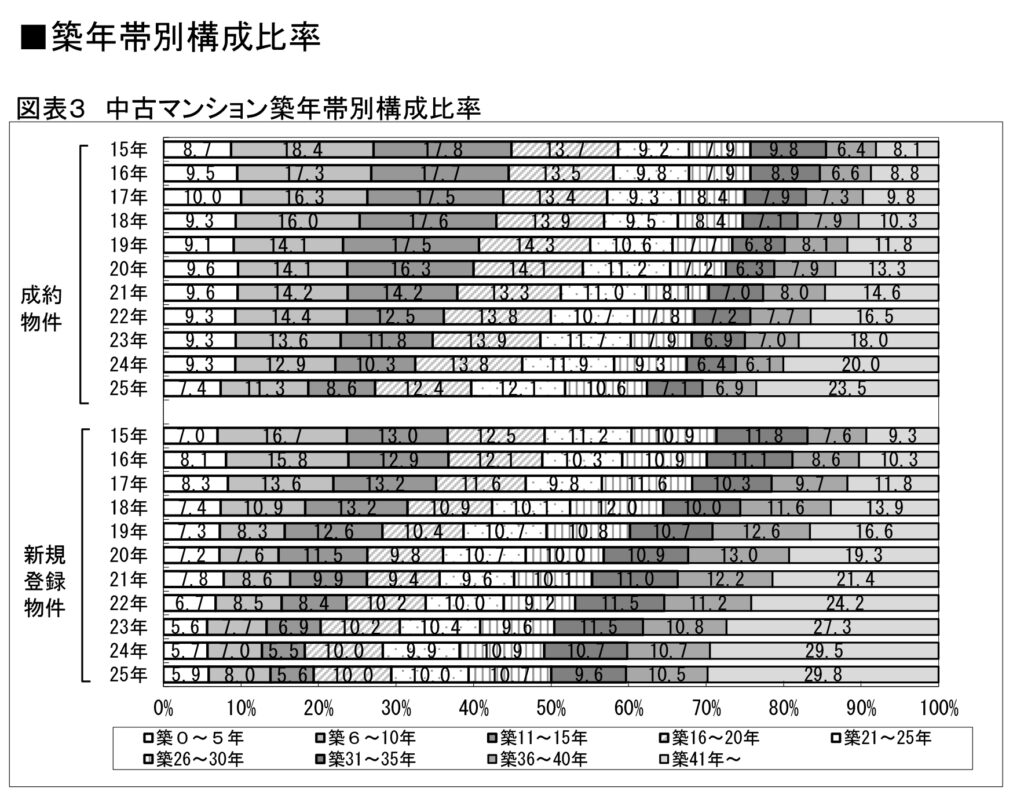
公益財団法人東日本不動産流通機構の「築年数から見た首都圏の不動産流通市場(2025年)」(2026年2月公表)によると、2025年に首都圏で成約した中古マンションのうち、築41年以上の物件が占める割合は23.5%でした。
10年前の2015年は8.1%でしたから、10年で約3倍に増えた計算です。
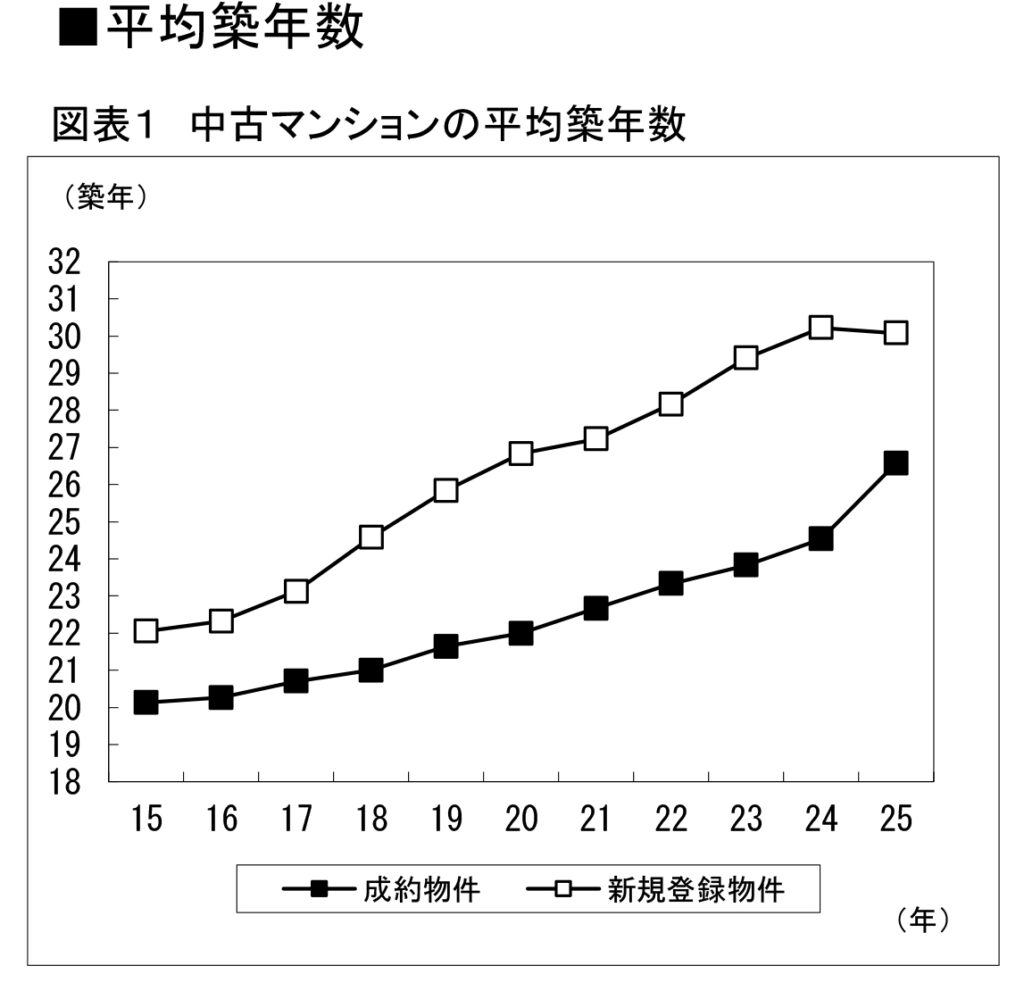
成約物件の平均築年数も26.58年まで上がっています。
築年数
この数字を、ご自宅の郵便受けに入るチラシに置き換えてみてください。
ポストに投げ込まれる「売出中」のチラシ4枚のうち1枚は、築40年を超えたマンションが実際に買い手を見つけて成約している、ということです。
ファイナンシャル・プランナー「誰も築古なんて買わない」というイメージは、少なくとも統計上は当てはまりません。
新築マンションの価格が高くなりすぎた結果、価格の手が届く築古マンションを選ぶ買主が確実に増えているのです。
「対新規登録成約率」が示す、売れる物件と売れ残る物件の差
一方で、築古が苦戦しているのも事実です。
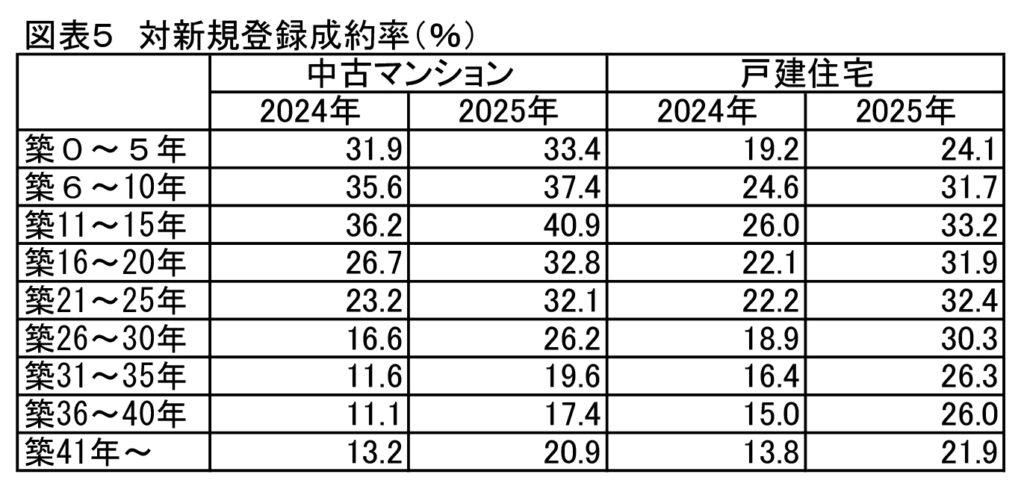
同調査には「対新規登録成約率」という指標があります。
売りに出された件数に対して、実際に成約した件数の割合を示すもので、いわば売れ行きの通信簿です。
2025年の数字を見ると、最も高い築11〜15年が40.9%だったのに対し、築31〜35年は19.6%、築36〜40年は17.4%、築41年以上は20.9%にとどまりました。

参考画像:マンションが売れないとどうなる?原因別対策をわかりやすく解説│おうちクラベル
築11〜15年なら売り出した物件のおよそ4割が売れるのに、築36〜40年では2割に届かない。
5件売りに出して、決まるのは1件という世界です。
ファイナンシャル・プランナーこれが「築古マンションは売れない」と言われる正体で、決してゼロではないけれど、何もしないと後回しにされやすいということを意味します。
ただ、ここには希望もあります。
同じ指標の2024年の数字は、築36〜40年が11.1%、築41年以上が13.2%でした。1年で成約率が大きく改善しているのです。
2025年ではより成約率が大きくなっています。市場は確実に築古マンションのほうを向き始めています。
もうひとつ、見逃せない数字があります。
同調査では、売りに出された物件(新規登録物件)の平均築年数は30.08年で、実際に売れた物件の26.58年を上回っています。
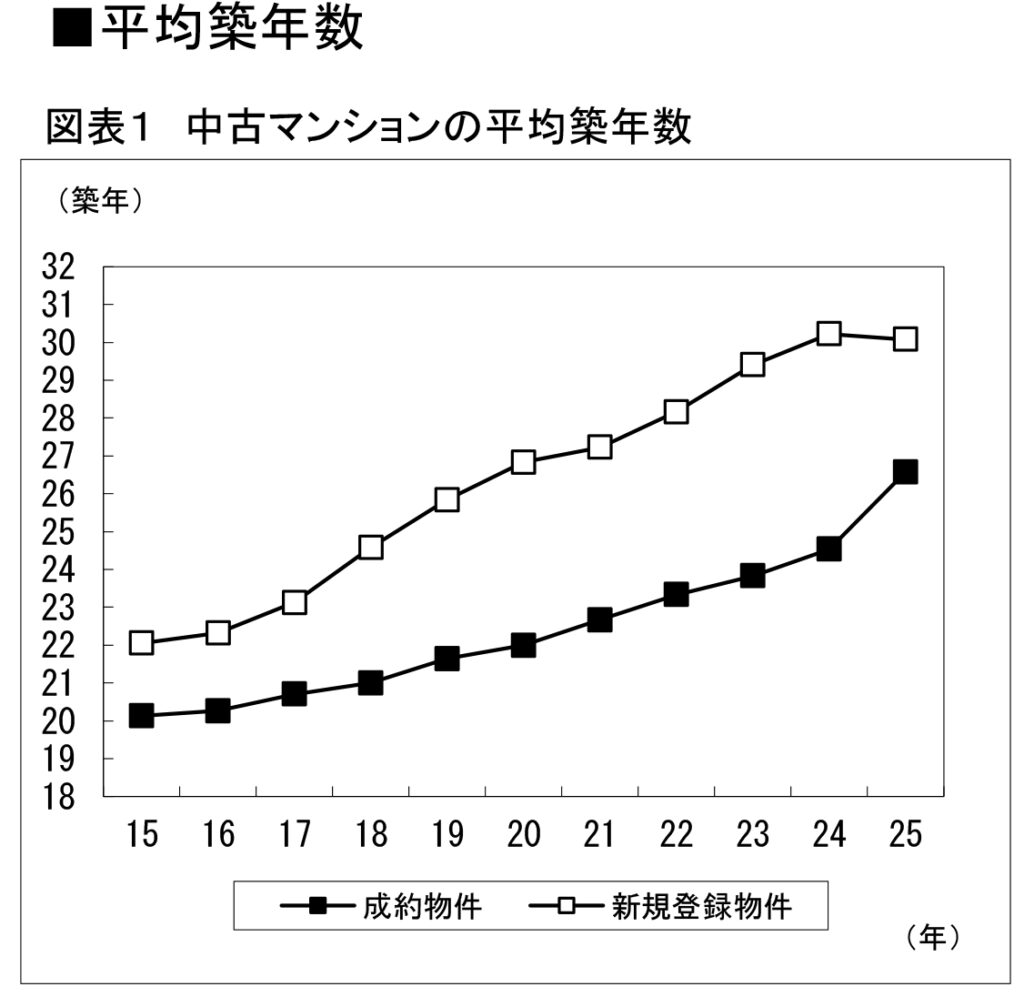
売り出されている在庫のほうが古い、つまり築古の物件が市場に滞留しやすいということです。
ファイナンシャル・プランナー裏を返せば、同じ築年数の物件がずらりと並ぶなかで、資料が整い、価格に納得感があり、写真がきれいな1件が選ばれる。
それが今の築古マンション市場だといえます。競争相手は「築浅の物件」ではなく「同じ年代の物件」なのです。
築40年超は148万戸、旧耐震は103万戸。建替えを待つ選択肢は現実的ではありません
国土交通省の「築40年以上の分譲マンション数の推移」(2025年8月公表、2024年末現在)によると、築40年以上のマンションは全国で約148万戸あり、そのうち約103万戸が旧耐震基準の物件です。
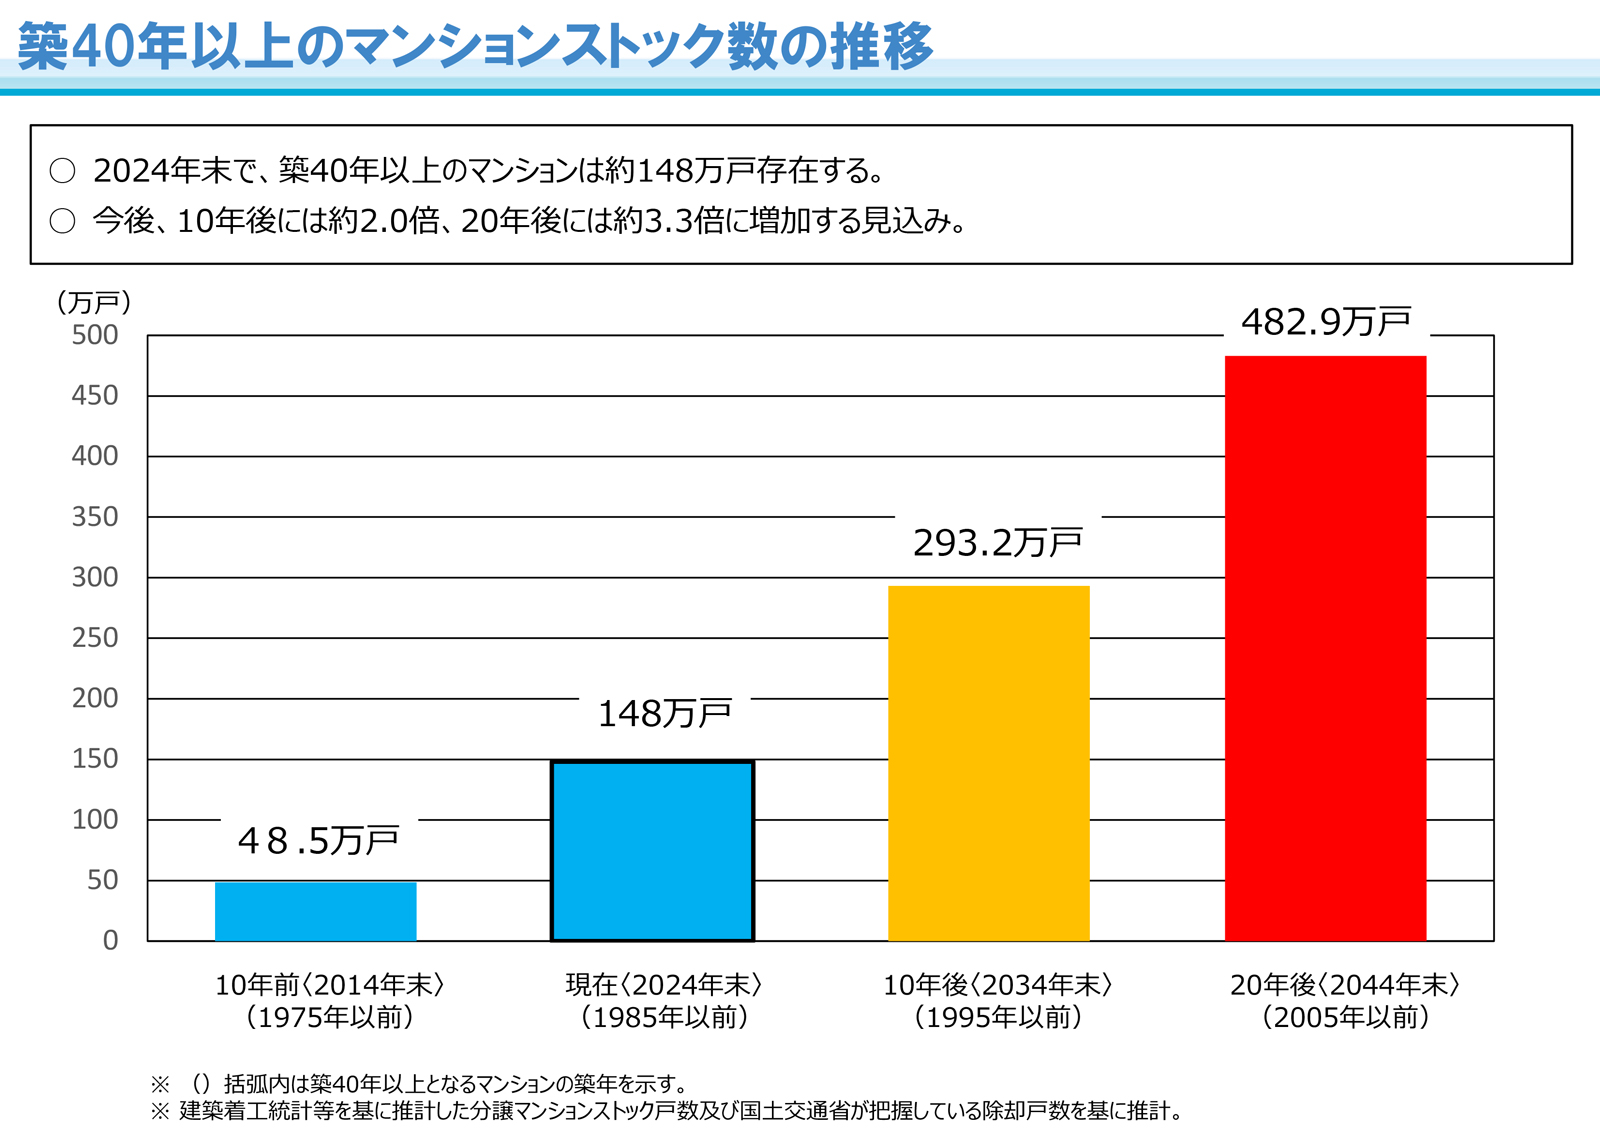
さらに10年後には約293万戸、20年後には約483万戸に増えると見込まれています。一方、マンションの建替え実績は2025年3月末時点で累計323件、戸数にして約2万6,000戸にとどまります。
148万戸に対して、建替えできたのは累計2万6,000戸。
数字を並べると、「そのうち建替えになって新しい部屋がもらえるはず」という期待が、いかに細い糸かが分かります。
ファイナンシャル・プランナー「建替えを待つ」は、多くの方にとって現実的な出口ではないのです。
なお2026年4月1日に改正区分所有法(建物の区分所有等に関する法律)が施行され、耐震性が不足している場合などの建替え決議の要件が、区分所有者と議決権の5分の4以上から4分の3以上へ緩和されました。
建物と敷地の一括売却や一棟リノベーションといった再生の選択肢も新設されています。
ファイナンシャル・プランナー老朽化したマンションの出口が広がったこと自体は前向きな変化ですが、合意形成と費用負担の壁は残ります。
ご自身のマンションが動くのを待つより、ご自身の部屋の出口を先に確保するほうが、ずっと確実だね。
修繕積立金は毎年上がり続けています。持ち続けるコストを直視しましょう
同機構の「首都圏中古マンションの管理費・修繕積立金(2025年度)」(2026年5月公表)によると、成約した中古マンションの修繕積立金は1戸あたり月額平均13,910円で、前年度より5.6%上昇しました。
管理費と合わせると月27,805円です。
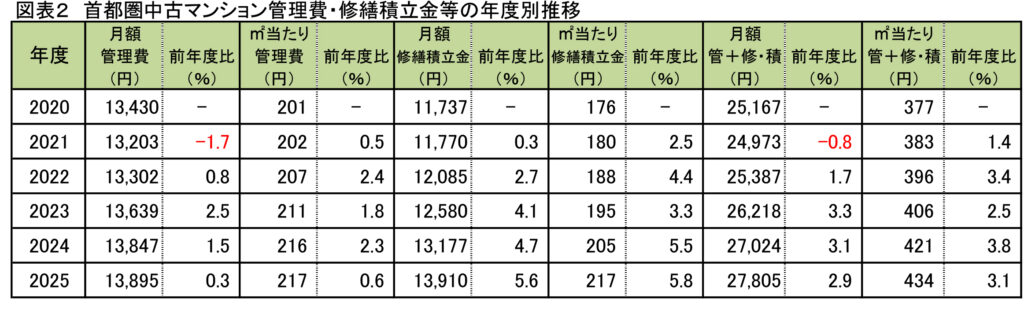
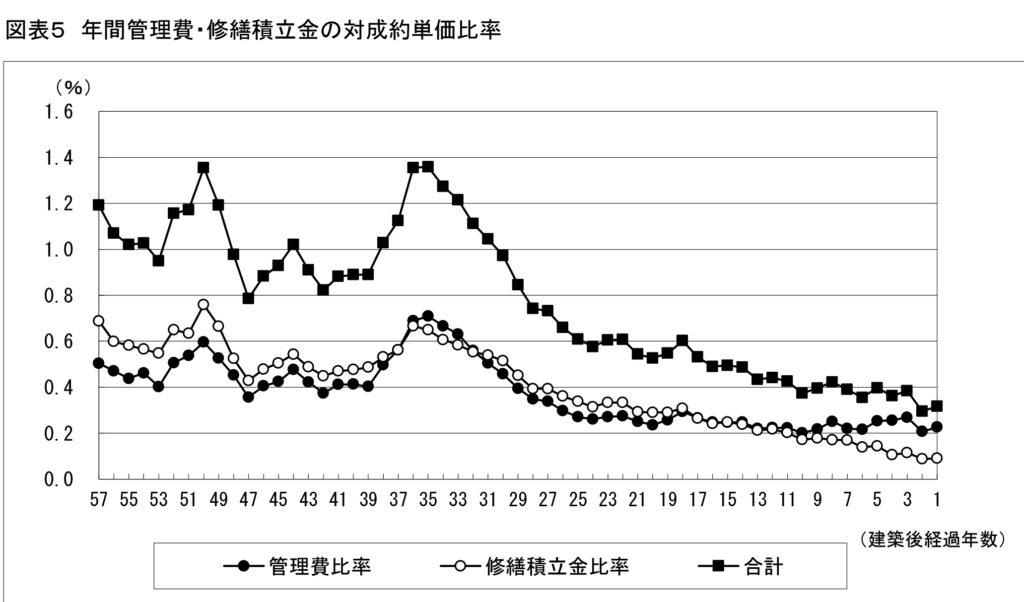
さらに注目したいのが、価格に対する負担の重さです。年間の管理費と修繕積立金が成約単価に占める割合は、築10年以内が0.37%なのに対し、築30年超では1.03%と、およそ3倍になっています。
 ファイナンシャル・プランナー
つまり、築古マンションは「物件の価値に対して、毎月出ていくお金が重い」のです。
空き家のまま持ち続けるということは、誰も住んでいない部屋に毎月3万円前後を払い続け、そこに固定資産税が上乗せされるということ。
年間にすれば40万円近くになります。5年放置すれば200万円。
これは、売却価格が多少下がることよりも大きな金額になり得ます。
同時に、市場全体は追い風です。国土交通省の「不動産価格指数」(2025年9月分)では、マンション(区分所有)の指数は222.2でした。
2010年の平均を100とした指数ですから、価格は15年ほどで2倍を超えたことになります。
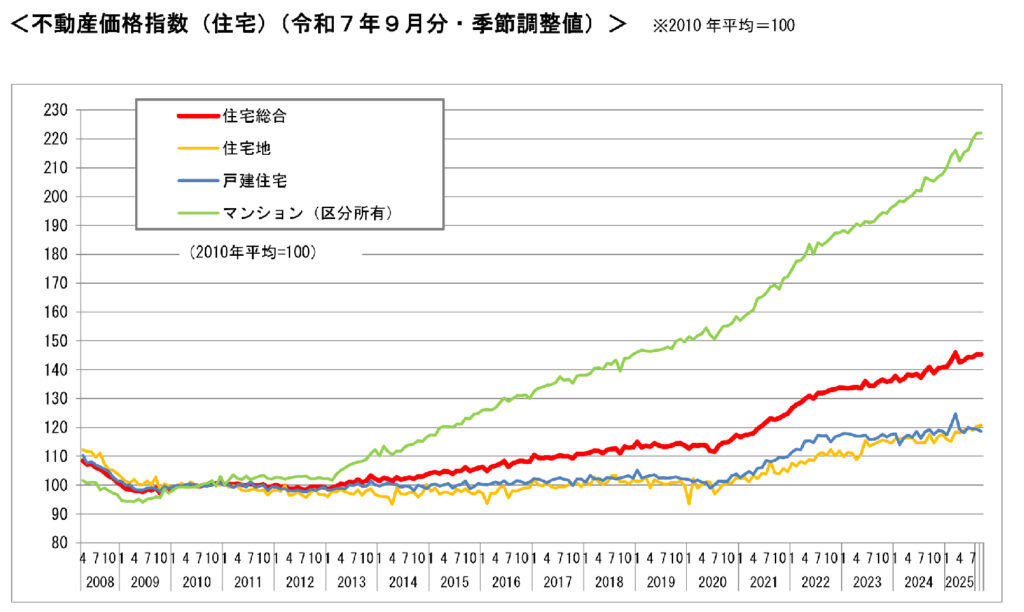
築古マンションの相場も、この波に押し上げられています。
ファイナンシャル・プランナー前述のレインズの調査では、築41年以上の成約価格は平均2,558万円でした。「もう二束三文でしょう」と思い込んで放置している間に、実は数百万円の値上がりを取り逃している方もいらっしゃいます。ご自宅の価値を確かめるだけなら、費用はかかりません。
築古マンションを売り切るための4つのステップ
売れない状態から抜け出す手順は決まっています。
まず資料をそろえ、次に売却方法を選び、それから見せ方を整え、最後に買主の不安に先回りして答える。
この順番を守るだけで、成約までの時間は大きく変わります。
最初にやることは、掃除でもリフォームでもなく、書類集めです。用意するのは3つ。
- 登記事項証明書(登記簿謄本)
- 管理規約
- 直近の総会議事録と長期修繕計画
登記事項証明書は、その部屋の所有者や広さ、担保の有無が書かれた公的な証明書です。
法務局のオンライン申請システムを使えば、自宅のパソコンやスマートフォンから請求でき、手数料は郵送受取で500円程度。
ファイナンシャル・プランナー所要時間は入力を含めて10分ほどです。
管理規約と長期修繕計画は、管理会社に電話すれば写しをもらえます。
買主がいちばん知りたいのはここです。
- 大規模修繕はいつ行ったか
- 修繕積立金は今後いくらに上がる予定か
そのため、この3点の書類がそろっているだけで、査定額の精度が上がり、購入検討者の不安が目に見えて減ります。
相続で名義がお父様のままになっている場合は、2024年4月から相続登記が義務化され、相続を知った日から3年以内の申請が必要になっています。
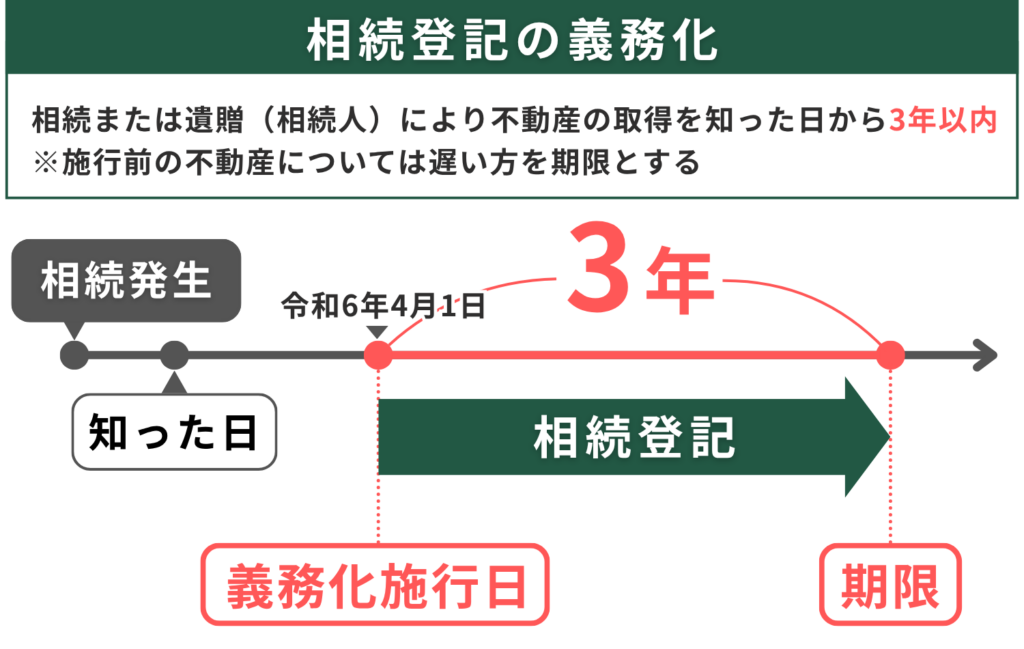
売却の前提としても名義変更は避けて通れませんので、司法書士に早めに相談しておくと安心です。
築古マンションの売却方法は、大きく2つです。
- 仲介
時間をかけてでも高く売りたい方に向いています。
買主を広く探すぶん価格は高くなりやすい一方、いつ売れるかは読めません。
売却を依頼する契約(媒介契約)には、複数の会社に同時にお願いできるタイプと、1社に絞るタイプの3種類があり、1社に絞るタイプは活動報告の義務があるぶん動きが見えやすい、という違いがあります。 - 買取
買取は、期限がある方や手間をかけたくない方に向いています。
買主を探す期間が要らないため、相談から最短2週間程度で引き渡しと入金まで進められるケースもあります。相続税の申告期限が10か月と決まっている方や、遠方で何度も足を運べない方には、この確実性が大きな安心材料になります。
加えて、不動産会社が直接買い取る場合は仲介手数料がかかりません。そして「契約不適合責任」といって、売った後に給排水管の劣化などの不具合が見つかったとき、通常は売主が修繕費を負担する責任のことですが、これを免除してもらえることが多いのも特徴です。
築古の物件では、この点を心配される売主の方が本当に多いのです。
ファイナンシャル・プランナー判断の分かれ目はシンプルです。「半年から1年、待てるかどうか」。待てるなら仲介、待てないなら買取。
両方の査定額を並べて比べたうえで決めても、まったく問題ありません。
ファイナンシャル・プランナー「古いから、まずリフォームしないと売れないですよね?」というご質問をよくいただきますが、答えは「原則、不要です」。
フルリフォームに300万円かけても、売却価格が300万円上がる保証はどこにもありません。
むしろ、築古マンションを買う方の多くは自分好みにリノベーションすることを前提に探していますので、売主が施した内装が無駄になることさえあります。
一方で、費用対効果が高いのはハウスクリーニングです。
数万円で水回り(キッチン、浴室、トイレ)の印象は見違えます。
内覧に来た方が最初に確認するのも、この水回りです。
残置物、つまり家具や布団、古い電化製品が残っている場合も、慌てて処分業者に頼む前に一度相談してください。
買取であれば、残置物があるままの現状で引き取ってもらえるケースが少なくありません。
体力的に片づけが難しい高齢の売主の方にとっては、これがいちばんの負担軽減になります。
なお、建物の状態を専門家が調べる建物状況調査(インスペクション)という制度もあります。
宅地建物取引業法により、不動産会社は媒介契約時にこの調査のあっせんができるかどうかを説明することになっています。
ファイナンシャル・プランナー費用は5万円前後が目安で、「劣化は見つからなかった」という結果が出れば、買主の不安を消す強い材料になります。
築古マンションの買主が抱く不安は、ほぼ3つに集約されます。これに先回りして答えられる売主は強いです。
- 地震は大丈夫か
- 住宅ローンは通るのか
- あと何年住めるのか
耐震性については、旧耐震でも耐震診断や耐震補強工事を実施済みのマンションがあります。
管理組合に確認し、実施していれば堂々と情報として出しましょう。
住宅ローンについては、金融機関によって築年数の扱いが異なり、旧耐震でも融資に応じる機関はあります。「ローンが使えないから売れない」と決めつける前に、複数の可能性を探ることです。
そして寿命。鉄筋コンクリート造の法定耐用年数は税務上47年と決められていますが、これはあくまで税金の計算に使う年数であって、47年で住めなくなるという意味ではありません。
適切に修繕されたマンションは、それよりずっと長く使えます。
価格設定は、周辺の成約事例と管理状態の両方から決めます。
似た条件の部屋がいくらで成約したのか、その根拠を示せる会社かどうかが見極めのポイントです。
ファイナンシャル・プランナー「相場より少し高く出して、様子を見ながら下げればいい」という進め方は、築古マンションでは逆効果になりがちです。
売り出し期間が長引くほど「なぜ売れないのだろう」と敬遠され、値下げしても内覧が増えなくなるからです。
最初から相場に沿った価格で出し、3か月ごとに方針を見直す。
この進め方がいちばん結果につながります。
ファイナンシャル・プランナー訪問査定では、担当者が部屋の状態や共用部分の管理状況を見たうえで説明してくれる会社を選んでください。その場で契約を迫らず、ご家族が同席しても構わない、必要なら何度でも訪問する。そういう会社なら、落ち着いて比較検討ができます。
「店舗まで出向くのは体力的に大変」「しつこく営業されるのが怖い」という方でも、自宅の居間で話を聞くだけなら負担は小さいはずです。
遠方にお住まいの方や平日に時間が取れない方のために、契約までの手続きをオンライン中心で進められる会社も増えているよ。
「築古マンションが売れない」を乗り越えた2つの事例
ここからは、実際の相談現場でよくあるパターンを2つご紹介します。
ひとつは期限に追われながらも間に合った事例、もうひとつは2年間売れずに苦労した事例です。
事例1|相続した築48年・旧耐震。納税期限に間に合わせた60代女性
- 千葉県在住の68歳・元パート勤務の女性
- 都内で一人暮らしをしていた母親を亡くし、築48年・専有面積52㎡のマンションを相続
- 兄と2人での相続で、金融資産が少なかったため、相続税は不動産を売って払うしかない状況
母の四十九日を終えたあと、税理士から言われた一言が始まりでした。
「相続税の申告と納付は、亡くなったことを知った日の翌日から10か月以内です」。
カレンダーを見ると、残りは7か月半。
7か月で、あんな古い部屋が売れるものでしょうか。
最初に訪ねた大手仲介会社では、こう言われたそうです。
「旧耐震ですと購入者の住宅ローンが通りにくいので、正直、時間はかかります」。
兄からは「安売りはするな」と言われる。
管理費と修繕積立金は毎月2万7,000円が引き落とされ続ける。
売れなかったら、税金はどうやって払えばいいの。
眠れない夜が続いたとおっしゃっていました。
まず、管理会社に電話をして、長期修繕計画と直近の大規模修繕の記録を取り寄せました。
電話1本、届くまで1週間です。
すると、5年前に外壁と屋上防水の大規模修繕が済んでおり、傷みやすい給排水管も更新されていることが分かりました。
築48年と聞くと真っ暗な気持ちになりますが、中身を見ると、意外にきちんと手入れされているマンションだったんです。
次に、仲介と買取の両方から査定を取りました。
仲介の査定は2,600万円、買取は2,280万円。差は320万円です。
担当者との会話で、彼女の迷いは整理されていきました。
320万円は大きいです。でも、決まらないまま10か月が過ぎたら、延滞税がかかるうえに、兄とも気まずくなります。
「では、期限を先に決めてしまいましょう。3か月やってみて、決まらなければ買取に切り替える。これなら、どちらに転んでも間に合います」。
こうして、彼女は「3か月だけ仲介で挑戦し、決まらなければ買取に切り替える」という二段構えで動き出しました。
売り出しにあたっては、大規模修繕の履歴と給排水管の更新記録を1枚の資料にまとめ、内覧に来た方全員にお渡ししました。
結果、その資料が効いて、2か月半で2,480万円の買主が見つかりました。ちなみに購入したのは、リノベーションを前提に探していた30代のご夫婦だったそうです。
申告期限の3か月前に決済が完了し、相続税は無事に納められました。
怖かったのは古いことじゃなくて、何も分からないまま時間だけが過ぎることでした。書類を集めた日から、気持ちがすっと軽くなったんです。
相続で取得した不動産を、相続税の申告期限の翌日から3年以内に売った場合には、支払った相続税の一部を取得費に加算して譲渡所得を減らせる特例(相続財産を譲渡した場合の取得費の特例)もあります。
彼女もこの制度を使いました。
築38年を2年間売り出しても売れなかった50代男性
- 大阪府在住の54歳・会社員の男性
- 転勤に伴う住み替えのため、自宅として15年住んだ築38年・65㎡のマンション(駅徒歩12分)を売却
- 住宅ローンの残債は約900万円です。
新居の購入が先に決まり、二重のローンが始まりました。
「早く売らないと家計がもちません」。焦りのなかで、最初に依頼した会社の言葉が心に残ったそうです。
「この立地なら3,000万円はいけますよ」。実際の周辺相場は2,500万円前後でしたが、高い査定額を出した会社を選んでしまいました。
半年経っても内覧は3件だけ。
奥様との会話は、だんだん険しくなっていきました。「あなた、値下げしましょうって言ってるじゃない」。
いや、下げたら損だろう。
1年後にようやく2,700万円に下げ、さらに半年後に2,550万円に。
ところが、長く売り出されている物件は「何か問題があるのでは」と敬遠され、値下げしても内覧は増えませんでした。
市場では「売れ残り物件」という印象がついてしまったのです。
2年目に入り、彼はやり方を変えました。
まず、別の会社に改めて査定を依頼し、「なぜその金額なのか」の根拠となる周辺の成約事例を1件ずつ見せてもらいました。
同じ沿線・同じ築年帯の部屋が、いくらで、どのくらいの期間で売れているのか。
数字を並べられて、彼はようやく納得したそうです。
うちの部屋だけ特別に高く売れる理由が、どこにもなかったんですね。
次に、退去のタイミングで部屋を空にし、3万円ほどのハウスクリーニングを入れました。
特に念入りにお願いしたのは、キッチンと浴室です。そのうえで、明るい時間帯に写真を撮り直しました。
掲載写真が変わっただけで、問い合わせの数が目に見えて増えたといいます。
そして、価格を相場どおりの2,450万円に設定し直しました。
「最初からこうしていれば」とつぶやきながらの再スタートでしたが、その3週間後に買主が決まりました。ただ、二重ローンを2年間払い続けた負担を含めると、最終的な手残りは当初の想定より300万円以上少なくなりました。
高い査定額を出してくれた会社が、いい会社だと思っていました。でも、大事なのは金額そのものじゃなくて、その金額の根拠を説明できるかどうかでした。
この方の言葉は、築古マンションを売るすべての方に当てはまります。
2つの事例に共通する、売れない状態から抜け出したきっかけ
対照的な2つの事例ですが、転機は同じでした。「情報を集め直したこと」です。
ひとりは管理組合の修繕履歴を、もうひとりは近隣の成約事例を。
どちらも、自分の物件を客観的な数字で語れるようになった瞬間から動き始めました。
そして、もうひとつの共通点は「期限を決めたこと」です。
だらだらと売り出しを続けるのではなく、「いつまでに決まらなければ方法を変える」と最初に決めておく。
この一手間が、結果的にいちばん損を減らします。
逆に、売れない状態が長引く方の共通点もはっきりしています。
- 相場より高い査定額を提示した会社にそのまま任せてしまう
- 「古いから」と諦めて資料集めを後回しにしてしまう
築年数は変えられませんが、この2つは今日からでも変えられます。
築古マンションの売却でよくある5つの質問
ここでは、相談現場で実際によくいただく質問にお答えします。
築古マンションは、あと何年住めますか?
適切に修繕されていれば、築40年でも50年でも住み続けられます。
鉄筋コンクリート造の法定耐用年数47年は税金の計算に使う年数であって、建物の寿命ではないからです。
実際に築50年を超えても現役のマンションは全国にたくさんあります。
ただし、給排水管の更新や大規模修繕が長年行われていない物件は、将来の一時金負担が発生する可能性があります。
ファイナンシャル・プランナーまずは管理組合の長期修繕計画を取り寄せて、修繕積立金の残高を確認してみてください。
旧耐震基準のマンションでも、買主は住宅ローンを使えますか?
使えるケースは十分にあります。
金融機関ごとに築年数や耐震性の評価基準が異なり、旧耐震でも融資に応じる金融機関は存在するからです。
ただし、審査が慎重になったり、借入期間が短くなったりすることはあります。
ファイナンシャル・プランナーマンションが耐震診断や耐震補強を実施していれば有利に働きますので、まず管理組合に実施の有無を確認してみてください。
売る前にリフォームやリノベーションは必要ですか?
原則として不要です。
かけた費用がそのまま売却価格に上乗せされる保証はなく、買主自身が好みに合わせて工事したいと考えているケースが多いためです。
ただし、水回りの汚れや強いにおいは印象を大きく下げます。
ファイナンシャル・プランナー数万円のハウスクリーニングと不用品の処分だけは検討する価値があります。買取なら、残置物がある現状のままでも引き取ってもらえることが多いので、片づけに不安がある方は先に相談してみてください。
相続した築古マンションに、空き家の3,000万円特別控除は使えますか?
残念ながら、マンションは原則として対象外です。
この特例(租税特別措置法第35条)は「区分所有建物登記がされている建物でないこと」を条件としており、分譲マンションは要件から外れるためです。
ただし、ご自身が住んでいた家を売る場合の3,000万円特別控除や、相続税の取得費加算の特例は使える可能性があります。売却の前に、必ず税理士か税務署で確認してください。
査定は無料ですか?何社に依頼すればよいですか?
不動産会社の査定は基本的に無料で、費用はかかりません。
査定は営業活動の一環として行われているためです。目安は2〜3社。仲介の査定と買取の査定を1社ずつ取ると、「高く売る道」と「早く売る道」の両方を数字で比べられます。
ただし、依頼する会社を増やしすぎると連絡対応だけで疲れてしまいますし、高い金額を出した会社が良い会社とも限りません。金額の根拠を説明してくれるかどうかで判断してください。
ファイナンシャル・プランナー訪問での説明を希望すれば、ご自宅でご家族と一緒に話を聞くこともできます。

まとめ|「売れない」のではなく、「まだ動いていない」だけです
最後に、この記事の要点を3つに絞ります。
- 築古マンションは売れている
2025年の首都圏では、成約した中古マンションの23.5%が築41年以上でした。 - 売れ行きに差が出るのは築年数ではなく、価格・情報・売却方法の3点
管理状態や修繕履歴を示せる売主の物件から、順番に決まっていきます。 - 持ち続けるコストは想像以上に重い
管理費と修繕積立金だけで月に3万円前後、固定資産税を加えれば年間40万円近くが、住んでいない部屋のために出ていきます。
早めに動いた方ほど、選べる選択肢が多くなります。
時間に余裕があれば仲介でじっくり高値を狙えますし、期限が迫っていても、直接買い取ってもらえば最短2週間ほどで現金化する道があります。
焦って安く手放す必要はありません。
管理会社に電話をして、「長期修繕計画と、直近の大規模修繕の実施記録をください」と伝えてみてください。
それだけです。
この2つの資料は、査定額を押し上げ、買主の不安を消す、いちばん強い武器になります。
そのうえで、価格の目安が知りたくなったら、不動産会社の無料査定を利用してみてください。
「まず話を聞くだけ」で構いませんし、自宅まで来てもらってご家族と一緒に説明を受けることもできます。
税金の判断に迷うときは税理士、名義の変更は司法書士、老後の資金計画はファイナンシャルプランナーと、それぞれの専門家が力になってくれます。
ファイナンシャル・プランナーひとりで抱え込まず、まずは事実を確かめるところから始めましょう。